毎年6月前後に届く住民税の決定通知書を見て、「森林環境税(国税)1,000円」という見慣れない項目に疑問を抱いた方も少なくないはずです。物価高が家計を圧迫し続けるなか、新たな名目で課税が上乗せされる構造に対し、SNSやネット掲示板では「実質的なステルス増税ではないか」「地方の独自税と二重取りになっている」といった厳しい批判が噴出しています。
国が温室効果ガスの削減や森林保全を旗印に掲げて創設したこの税金ですが、その集金システムと配分ルールには、都市と地方の著しい格差や使途の不透明さなど、見過ごせない構造的欠陥が潜んでいます。本稿では、住民税に上乗せされる年間1,000円の正体、二重課税疑惑の真相、非課税となる具体的条件、そして集められた巨額の税金が実際にどこへ消えているのかを、2026年最新の公的データと現場の取材をもとに白日の下にさらします。
📌 【この記事の重要ポイントまとめ】
- 要点1:森林環境税は2024年度から国内の個人約6,000万人を対象に住民税均等割と併せて年1,000円が恒久的に徴収されている国税である。
- 要点2:東日本大震災復興特別税(年1,000円加算)の終了と入れ替わりで導入されたため額面の変化が見えにくく、約37府県の独自森林税との二重課税問題や都市部での使途不明金が強く批判されている。
- 要点3:住民税の均等割が非課税になる低所得者・一定年収以下のパート主婦・年金生活者は免除対象となり、納税者自身が使途公開情報を監視することが求められている。
【2026年最新】森林環境税とは何か?住民税に年1000円上乗せされる導入背景
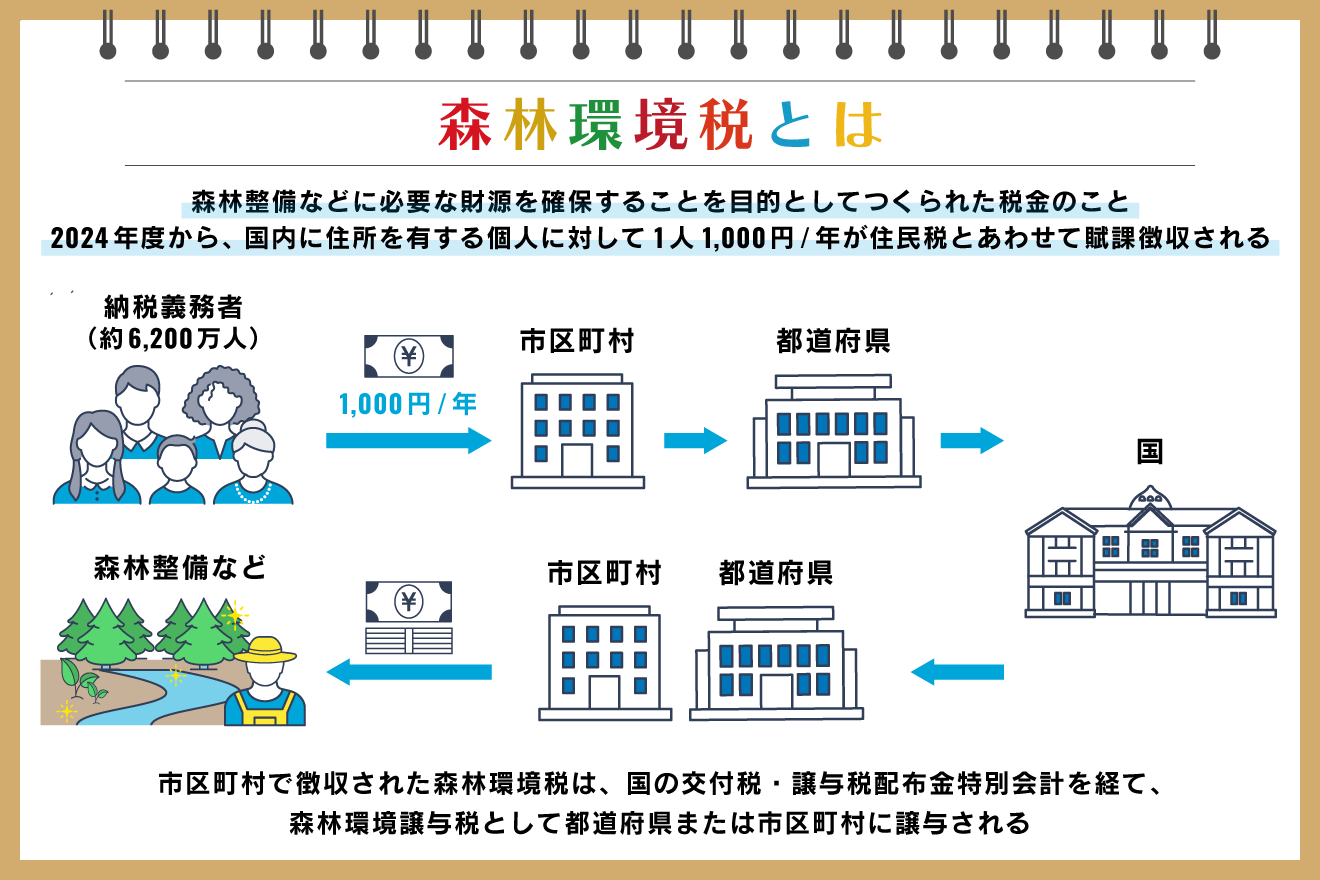
森林環境税とは、パリ協定に基づく温室効果ガス排出削減目標の達成や、頻発する土砂災害を防止するための森林整備財源を確保する目的で創設された国税です。「森林環境税及び森林環境譲与税に関する法律」に基づき、国内に住所を有する個人約6,200万人を対象として、1人あたり年額1,000円が一律に課税されています。
徴収が始まったのは2024年(令和6年)6月からですが、なぜこのタイミングだったのか、その舞台裏には行政特有の計算が働いていました。東日本大震災の復興財源として、2014年度から10年間にわたり地方住民税均等割に都道府県民税500円、市区町村民税500円の計1,000円が上乗せされていましたが、この臨時措置が2023年度末で満了を迎えました。
総務省および関係省庁は、この復興特別税の終了と寸分違わぬタイミングで森林環境税の徴収をスタートさせました。その結果、納税者の住民税均等割の引き落とし総額は前年と同額に据え置かれた形となり、負担増の痛みを巧妙に覆い隠す「看板の架け替え」が行われたのです。報道各社の街頭インタビューでも、「税金が終わったはずなのに手取りが増えない」「知らぬ間に別名目で徴収され続けている」という不満の声が相次ぎ、これが実質的なステルス増税と指弾される最大の火種となりました。
噂の真偽を徹底検証|「地方税との二重課税」と批判される決定的な理由
ネット上や納税者の間で今なお燻り続けているのが、「森林環境税は二重課税ではないのか」という極めて根深い疑念です。この噂は根拠のないデマではなく、日本の地方税制が抱える極めていびつな重複構造に起因しています。
現在、全国47都道府県のうち約37府県において、「みどりの女神税」「森林づくり県民税」「やまの税」といった名称で、地方自治体独自の超過課税(地方税)がすでに導入されています。これらの独自税は、県民税均等割に年額500円〜1,000円程度を上乗せする形で徴収されており、長年にわたり地域の水源林保全や間伐作業の財源に充てられてきました。
そこへ国税である「森林環境税(年1,000円)」が新たに重なったため、対象地域の住民は「都道府県独自の森林税」と「国の森林環境税」の双方を同時に支払う事態に直面しています。行政側の公式見解としては、「県独自税は広域的な普及啓発や独自施策の財源であり、国の森林環境税は基礎自治体(市町村)が行う直接的な間伐や路網整備に充てられるため、目的と使途のレイヤーが異なる」と弁明しています。
しかし、納税者の財布から見れば「森林を守る」という同一の名目で2つの税金が別々に差し引かれている事実に変わりはありません。地方議会関係者の間でも「国の制度設計が先行自治体の努力に後から屋上屋を架す形になり、住民への説明責任を果たせていない」との本音が漏れており、国民の納得感を得られないまま徴収だけが先行しているのが実態です。
森林環境税と森林環境譲与税の違い|集めた税金はどこへ消えているのか?
制度を理解するうえで避けて通れないのが、「森林環境税」と「森林環境譲与税」という紛らわしい2つの用語の違いです。端的に整理すると、国民から集める国税が「森林環境税」であり、国から全国の市区町村・都道府県へ配分される資金が「森林環境譲与税」という関係にあります。
奇妙なことに、配分である森林環境譲与税は、徴収である森林環境税(2024年度開始)よりも5年も早い2019年度(令和元年度)から先行して全国自治体に配分されていました。導入初期は交付税特別会計からの借入金を原資とし、2024年度以降に国民から集めた森林環境税でその借入金を順次返済しながら配分を続けるという、異例の後払いファイナンス方式が採用されたのです。
この配分システムにおいて、最も激しい論争を巻き起こしたのが「配分基準の歪み」です。地方自治体への配分比率は、私有林人工林面積(5割)、林業就業人口(2割)、そして人口(3割)によって算出されます。この「人口割」が組み込まれていたために、広大な森林を抱える山間部の過疎自治体よりも、森林が皆無に等しい東京都港区、世田谷区、横浜市、大阪市といった大都市圏に何億円もの巨額予算が流れ込む怪現象が発生しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 課税区分・金額 | 国税:年額1,000円(均等割に合算) | 住民税均等割:年額約4,000〜5,000円程度 | 額面は小額だが、約6,000万人から毎年約600億円を半永久的に吸い上げる強固な財源。 |
| 配分基準(譲与税) | 人工林面積50%、就業人口20%、人口30% | 一般的な目的税:実務現場の面積や業務量に比例 | 人口比率が3割あるため都市部への過大配分が生じ、山間部の林業現場への直接支援が希薄化。 |
| 都市部の主な使途 | 区役所内装の木質化、木製遊具、基金積み立て | 間伐、境界明確化、林道整備などの山林管理 | 「机やベンチを木製にしただけで森林税と呼べるのか」という厳しい批判が絶えない。 |
| 基金残高(未執行額) | 都市部・地方問わず数百億円規模が基金滞留 | 単年度使い切り、または明確な使途計画 | 自治体のノウハウ不足・人手不足で使途が決まらず、金庫に眠ったままの税金が目立つ。 |
林野庁や総務省は批判を受け、配分基準の私有林人工林面積の割合を増やすなど見直しに着手していますが、依然として都市部自治体では「使い道に困り、庁舎の内装を木製ルーバーで覆う」「木製スプーンを配る」といった対症療法的な消費に留まる事例が散見されます。本来の目的であるはずの放置人工林の荒廃対策や、土砂災害が懸念される危険山林の間伐現場へ十分な資金と人材が行き届いていない矛盾は、2026年現在も抜本的解決には至っていません。
【実態検証】年金受給者やパート主婦への影響は?非課税になる対象者の境界線
「自分はこの年1,000円を支払う義務があるのか」という疑問を持つ人は非常に多いです。森林環境税は国税ですが、地方税である「個人住民税均等割」の賦課徴収ルートをそのまま借用して課税されるため、住民税の均等割が非課税になる人は、森林環境税も自動的に全額免除(非課税)となります。
具体的にどのような条件であれば課税を免れるのか、対象者の属性ごとに整理しました。
1. 生活保護受給者・障害者・ひとり親・未成年者
生活保護法による生活扶助を受けている人、あるいは障害者、未成年者、寡婦、ひとり親で、前年の合計所得金額が135万円以下(給与収入換算で204万4,000円未満)の場合は、森林環境税は一切かかりません。
2. パート主婦(夫)・給与所得者の課税基準
いわゆる「年収の壁」との兼ね合いですが、住民税均等割が課税される基準所得は自治体の居住地域区分(1級地・2級地・3級地)によって異なります。東京23区などの大都市部(1級地)において単身者または扶養親族がいない場合、前年の給与年収が100万円以下(所得45万円以下)であれば均等割は非課税となり、森林環境税の1,000円も引かれません。
年収が100万円を超え、103万円や106万円などの枠内で働いている扶養内パートの場合、所得税はゼロであっても住民税均等割(約5,000円)とともに森林環境税(1,000円)が徴収されるため、「手取りが想定より目減りした」と驚くケースが現場で多発しています。
3. 年金受給者(シニア世代)への影響
収入が公的年金のみである高齢者の場合も、所得基準によって明確に分かれます。65歳以上で単身者の場合、公的年金控除が110万円適用されるため、年金受給額が年155万円以下(大都市部基準)であれば非課税となり、森林環境税は免除されます。しかし、年金額がこの基準を1円でも超えると、介護保険料などとともに住民税均等割および森林環境税が年金から直接天引き(特別徴収)されます。「年金が物価上昇に追いつかないなかでの天引き上乗せは痛烈」というシニア世帯の悲鳴は無視できません。
【プロの結論】政策構造の歪みから読み解く受益者負担の教訓と今後の課題
行政学および公共政策の観点から森林環境税を冷徹に分析すると、日本の税制が抱える「徴税の安易さ(捕捉のしやすさ)」と「受益者負担の形骸化」という根深い病理が浮かび上がります。
本来、森林整備の受益者は「下流で清潔な水を享受し、洪水リスクから守られている都市住民を含む全国民」であるという建前は理解できます。しかし、山林を保有する不在地主の特定難航、林業従事者の極端な高齢化・人手不足といった構造的課題を行政が放置したまま、財源だけを先に全国民から広く薄く吸い上げた結果、現場では「金はあるが木を伐る人がいない」「都市部では金が余って使い道がない」という深刻なミスマッチを招きました。
この制度から私たちが学ぶべき最大の教訓は、「使途の正当性が曖昧なまま創設された税金は、自治体の貯金箱(基金)に死蔵されるか、的外れなバラマキに浪費される」という厳然たる事実です。
【納税者としてどう向き合うべきか:判断基準】
- 自力でチェックすべき人:年金生活世帯や扶養内パート勤務者は、自治体の窓口や通知書で「均等割非課税のボーダー」を把握し、意図せぬ課税が発生していないか手取りの推移を確認すること。
- 自治体の使途を監視すべき人:都市部に住むすべての納税者は、各自治体のウェブサイトで義務付けられている「森林環境譲与税の使途公表」ページを一度閲覧してください。自分たちが納めた税金が、真に防災や森林保全に役立っているのか、単なる役所の木製インテリア代に化けていないか監視の目を光らせることが、制度の腐敗を食い止める唯一の防波堤となります。
【森林環境税とは】に関するよくある質問(FAQ)
Q1:森林環境税は住民税とは別に支払う必要がありますか?
A1:別に支払う手続きは不要です。森林環境税は国税ですが、地方自治体が個人住民税均等割に合算して徴収します。会社員は毎月の給与天引き、年金受給者は年金からの天引き、自営業者等は年4回届く住民税納付書によって自動的に徴収されます。
Q2:東日本大震災の復興増税が終わったのに、なぜ税金の請求額が減っていないのですか?
A2:2014年度から住民税均等割に上乗せされていた復興特別税(年1,000円)が2023年度末で終了した一方、2024年度から同額の森林環境税(年1,000円)が徴収開始されたためです。名目は完全に別の税金ですが、年間合計の引き落とし額が変わらないよう制度設計されています。
Q3:自分が住む自治体が森林環境譲与税を何に使っているか調べる方法はありますか?
A3:法律により、各自治体は森林環境譲与税の使途をインターネット等で公表することが義務付けられています。お住まいの自治体名と「森林環境譲与税 使途」で検索すると、木材利用、森林整備、基金への積立額などの実績報告書を誰でも閲覧できます。
Q4:ふるさと納税を活用して森林環境税を相殺・免除することはできますか?
A4:ふるさと納税によって森林環境税をゼロにすることはできません。ふるさと納税で控除されるのは所得税および住民税の「所得割」部分であり、森林環境税が上乗せされている「均等割」相当額は控除の対象外となるため、年1,000円の負担は必ず残ります。
まとめ:今後の動向と失敗しないための判断基準
森林環境税は、名目上はカーボンニュートラルや国土強靭化という崇高な大義を掲げてスタートしました。しかしその実態は、復興特別税の終了に便乗した恒久的な課税枠の固定化であり、人口割による都市部への偏った資金配分や、地方税との重複課税という深刻な矛盾を内包しています。
年間1,000円という金額は、月額に直せば約83円に過ぎません。行政が狙ったのはまさにこの「一人あたりの痛税感の薄さ」であり、その背後で年間約600億円もの巨額の血税が動いています。制度の恩恵を地方の森林現場へ正しく還流させ、無駄な利権化や死蔵を防ぐためにも、私たち納税者が自治体の使い道に関心を持ち、制度の妥当性を厳しく問い続ける姿勢が不可欠です。 (出典: 森林 環境 税 と は(Yahoo!ニュース))
